El modelo 111 es la autoliquidación trimestral con la que empresas y autónomos ingresan en Hacienda las retenciones de IRPF practicadas a trabajadores y profesionales. No es un impuesto propio: es dinero de un tercero que el retenedor custodia y entrega a la AEAT. En Grupo Fidelitas, su asesoría fiscal en Oviedo y Asturias, le explicamos qué es, quién está obligado y cómo se presenta.
| EN RESUMENLo presenta quien practica retenciones de IRPF: nóminas de empleados, facturas de profesionales, retribución de administradores o determinados premios.Plazos 2026: 1T hasta el 20 de abril, 2T hasta el 20 de julio, 3T hasta el 20 de octubre, 4T hasta el 20 de enero.La suma de los cuatro modelos 111 del año debe cuadrar con el resumen anual (modelo 190). El descuadre activa comprobación automática. |
¿Qué es el modelo 111?
Es la declaración-liquidación periódica de retenciones e ingresos a cuenta del IRPF. El pagador —empresa, autónomo o entidad que abona los rendimientos— descuenta un porcentaje de la nómina o de la factura y lo ingresa directamente en la AEAT como anticipo del IRPF del perceptor, que lo regularizará después en su declaración de la Renta.
La base legal está en el artículo 99 de la Ley 35/2006, del IRPF y en los artículos 74 y siguientes del Reglamento del IRPF (RD 439/2007).
¿Quién está obligado a presentarlo?
Todo retenedor que haya satisfecho rentas sujetas a retención durante el trimestre. Los supuestos más habituales:
- Empresas y autónomos con trabajadores en nómina, por la retención de sus rendimientos del trabajo.
- Quien recibe facturas de profesionales con retención de IRPF (el 15 % o el 7 % habitual).
- Sociedades que satisfacen retribución a administradores.
- Pagadores de determinados premios, ganancias patrimoniales o rendimientos en especie sujetos a ingreso a cuenta.
La obligación nace al darse de alta como retenedor (casilla 700 del modelo 036). Debe presentarse incluso si en un trimestre concreto no se practicó ninguna retención, mientras se mantenga esa condición.
Tipos de retención aplicables en 2026
| Tipo de renta | Retención |
| Rendimientos del trabajo (nóminas) | Variable (tablas AEAT) |
| Actividades profesionales, con carácter general | 15 % |
| Profesionales de nuevo inicio (año de alta y dos siguientes) | 7 % |
| Administradores (entidad con cifra de negocios > 100.000 €) | 35 % |
| Administradores (entidad con cifra de negocios < 100.000 €) | 19 % |
El cuadro completo, por clase de renta, lo publica cada año la propia Agencia Tributaria (ver Fuentes oficiales).
Plazos de presentación
El modelo 111 se presenta dentro de los veinte primeros días naturales del mes siguiente al cierre de cada trimestre: hasta el 20 de abril (1T), julio (2T), octubre (3T) y enero (4T). Si el último día cae en sábado, domingo o festivo, el plazo se traslada al siguiente día hábil, y la domiciliación bancaria cierra unos cinco días antes del vencimiento general.
Cómo se presenta
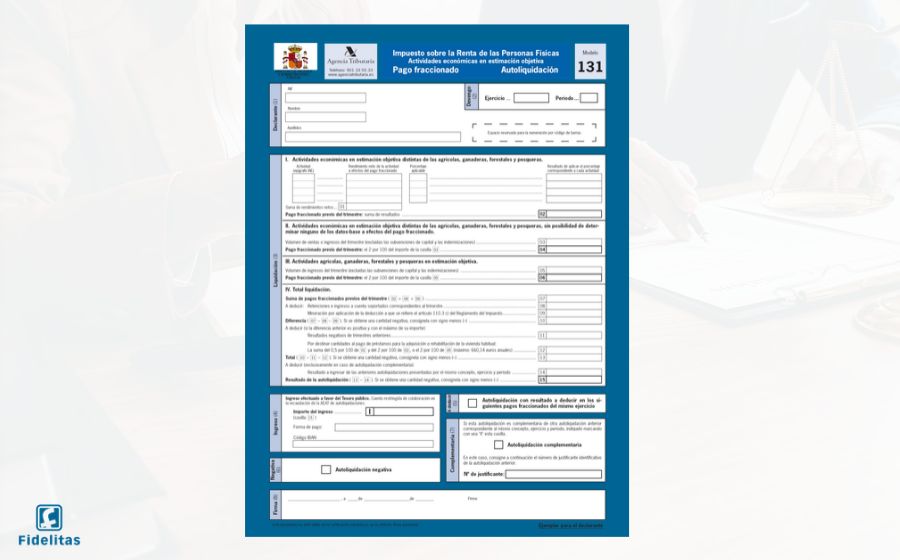
La presentación es telemática, a través de la Sede Electrónica de la AEAT, con certificado digital, DNI electrónico o Cl@ve PIN. El modelo agrupa la información por bloques —rendimientos del trabajo, actividades profesionales, premios y otras rentas—, cada uno con su número de perceptores, la base sujeta a retención y el importe retenido, hasta obtener el total a ingresar.
El cruce con el resumen anual (modelo 190)
Cada mes de enero, el resumen anual (modelo 190) recopila, perceptor a perceptor, todas las retenciones del ejercicio. La suma de los cuatro 111 debe coincidir exactamente con el 190; cualquier diferencia dispara un requerimiento.
Consecuencias de presentar fuera de plazo
La presentación extemporánea sin requerimiento previo genera el recargo del artículo 27 de la Ley General Tributaria: 1 % más un 1 % por cada mes completo de retraso, hasta un máximo del 12 %; superados los doce meses, 15 % más intereses de demora (4,0625 % en 2026). Dado que se trata de cantidades retenidas a terceros, el incumplimiento es especialmente sensible en una eventual comprobación.
Fuentes oficiales
Ley 35/2006, del IRPF — art. 99 (BOE)
Cuadro de tipos de retención IRPF 2026 — AEAT
Calendario del contribuyente 2026 — AEAT
Contenido relacionado
Modelo 303 IVA: qué es, quién y cómo debe presentarse
Modelo 115: retenciones de alquileres
Este artículo tiene carácter informativo y no sustituye el asesoramiento personalizado. La obligación concreta y los tipos aplicables dependen de las circunstancias de cada actividad.