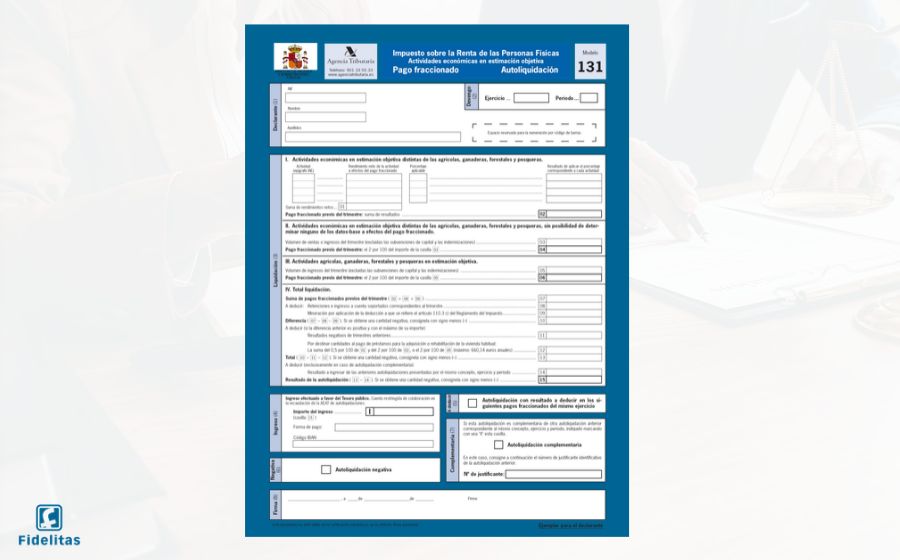
El modelo 190 es la declaración informativa que cierra el ejercicio de retenciones: recopila, perceptor a perceptor, todo lo declarado durante el año en los cuatro modelos 111. No conlleva pago, pero es la pieza con la que la AEAT cruza la coherencia de sus declaraciones. En Grupo Fidelitas, su asesoría fiscal en Oviedo para toda Asturias, le explicamos qué es, quién lo presenta y cómo cuadrarlo.
| Es el resumen anual de las retenciones de IRPF declaradas trimestralmente en el modelo 111. Detalla cada perceptor por su NIF, sus rendimientos y la clave de percepción.Se presenta del 1 al 31 de enero del año siguiente al ejercicio. No lleva pago ni domiciliación.La suma de retenciones del 190 debe coincidir con la de los cuatro 111. Al ser informativo, tiene su propio régimen sancionador. |
¿Qué es el modelo 190?
Es la declaración informativa anual de retenciones e ingresos a cuenta del IRPF sobre rendimientos del trabajo, actividades económicas, premios y determinadas ganancias patrimoniales. Mientras el modelo 111 ingresa cada trimestre el importe agregado, el 190 desglosa —perceptor a perceptor— qué se pagó, cuánto se retuvo y bajo qué clave y subclave de renta. Esa trazabilidad nominativa es lo que permite a Hacienda contrastar los datos con la declaración de la Renta de cada perceptor.
¿Quién está obligado a presentarlo?
Todo retenedor que durante el ejercicio haya satisfecho rentas sujetas a retención incluidas en el modelo: empresas, autónomos, entidades y administraciones públicas. Si a lo largo del año se presentó algún modelo 111 con retenciones, el 190 es obligatorio, aunque solo hubiera un único perceptor con un importe mínimo: la Administración no admite omisiones por su escasa cuantía.
Plazo de presentación
Del 1 al 31 de enero del año siguiente al ejercicio declarado. Es el mismo mes en que se presenta el 4T del modelo 111 (hasta el día 20) y el resumen anual de IVA (modelo 390). Si el 31 de enero cae en sábado, domingo o festivo, el plazo se traslada al siguiente día hábil. Al no llevar pago, no existe domiciliación que adelante la fecha.
Cómo se presenta y las claves de percepción
La presentación es exclusivamente telemática, con certificado digital o Cl@ve PIN, mediante formulario web o carga de fichero, según el volumen de perceptores. Cada perceptor se codifica con una clave de percepción —por ejemplo, la clave A para rendimientos del trabajo o la G para actividades profesionales—, con sus subclaves para precisar el tipo de renta. Es uno de los modelos informativos más exigentes en cuanto a codificación y volumen de datos.
El cuadre con los cuatro modelos 111
La regla es directa: el total de retenciones del 190 debe ser igual a la suma de las retenciones declaradas en los cuatro 111 del ejercicio, y lo mismo con las percepciones íntegras. Un descuadre —una factura imputada en el trimestre equivocado, una rectificativa mal reflejada, un perceptor omitido— activa una comprobación automática.
El certificado de retenciones al perceptor
Además del 190, el retenedor debe entregar a cada perceptor un certificado de las retenciones practicadas antes del inicio de la campaña de la Renta. Es el documento que empleados y profesionales necesitan para confeccionar su declaración.
Régimen sancionador
Al tratarse de una declaración informativa, no se le aplica el recargo del artículo 27 LGT propio de las autoliquidaciones, sino el régimen específico de las informativas: una sanción por cada dato omitido, inexacto o falso, con un mínimo y un máximo tasados. La presentación fuera de plazo sin requerimiento previo reduce esa sanción, por lo que ante un olvido conviene regularizar cuanto antes.
Fuentes oficiales
Reglamento del IRPF, RD 439/2007 (BOE)
Calendario del contribuyente 2026 — AEAT
Contenido relacionado
Modelo 111: retenciones de IRPF, qué es, quién y cómo presentarlo
Este artículo tiene carácter informativo y no sustituye el asesoramiento personalizado. La obligación concreta depende de las circunstancias de cada retenedor.