El bloque trimestral de una sociedad no coincide con el de un autónomo. Aquí no hay pago fraccionado de IRPF: lo que se presenta son retenciones, IVA y, en su caso, el pago a cuenta del Impuesto sobre Sociedades. A continuación, qué toca, cuándo y dónde suelen saltar las alarmas de la AEAT.
| Una sociedad presenta cada trimestre, según su situación: 111 (retenciones), 115 (alquileres), 303 (IVA) y 349 (operaciones intracomunitarias).El 130/131 no le corresponde: es el pago fraccionado de IRPF de las personas físicas. La sociedad anticipa su impuesto con el 202, en abril, octubre y diciembre.Cada autoliquidación trimestral tiene su resumen anual, y la AEAT los cruza. El descuadre es la primera fuente de requerimientos. |
Qué modelos trimestrales presenta una sociedad
No todos aplican a todas las empresas: depende de si tiene personal, si paga alquiler de local sujeto a retención y de sus operaciones. Estos son los habituales, con nuestro análisis detallado de cada uno:
| Modelo | Qué declara | Cuándo aplica |
| 111 | Retenciones de IRPF a trabajadores y profesionales | Si tiene nóminas o facturas con retención |
| 115 | Retenciones por el alquiler del local | Si paga renta de un inmueble sujeta a retención |
| 303 | Autoliquidación del IVA del trimestre | Casi toda actividad sujeta a IVA |
| 349 | Operaciones intracomunitarias | Si compra o vende a otros países de la UE |
Lo que la sociedad no presenta: el 130
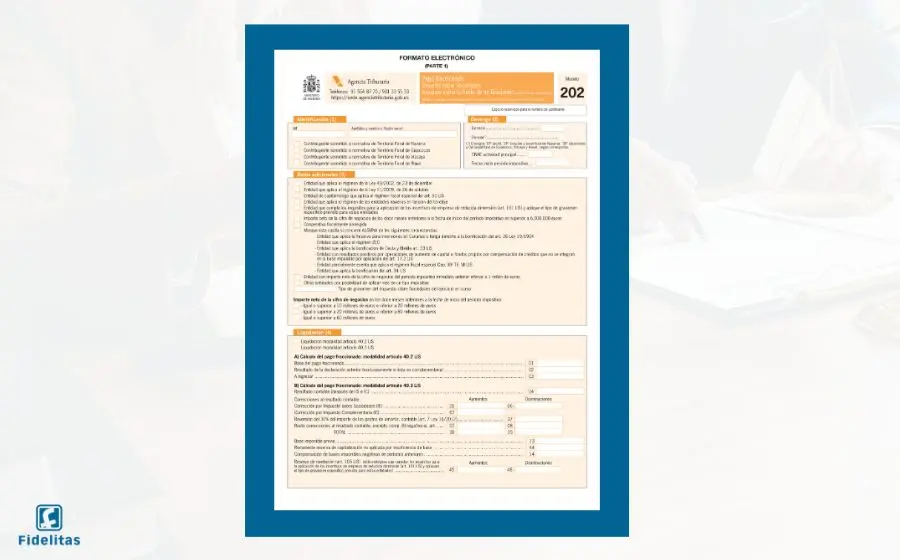
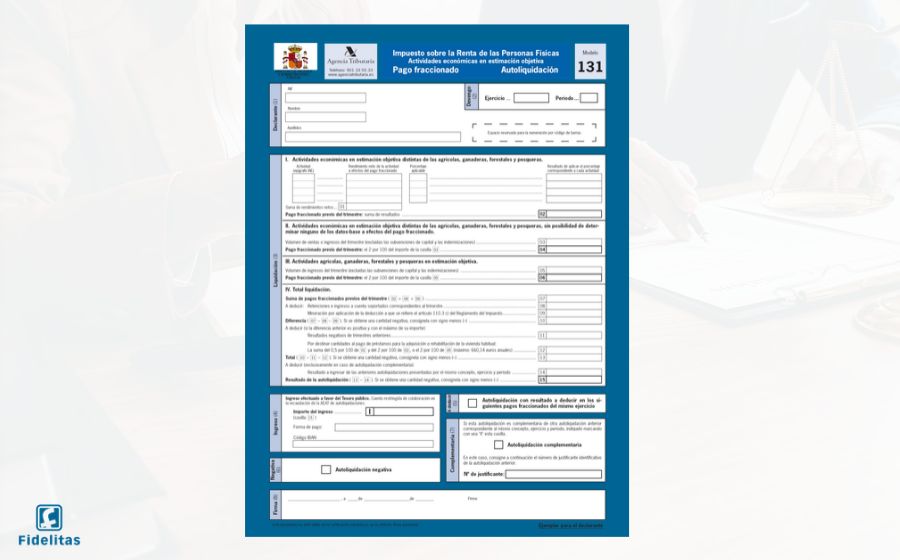
El modelo 130 es el pago fraccionado del IRPF y solo afecta a personas físicas en estimación directa. Una sociedad no lo presenta: anticipa su tributación mediante el pago fraccionado del Impuesto sobre Sociedades (modelo 202), que no sigue el ritmo del resto de trimestrales —se ingresa en los primeros veinte días de abril, octubre y diciembre— y se regulariza después en el modelo 200.
El trimestre no termina en el trimestre: lo que Hacienda cruza
Cada autoliquidación periódica tiene su resumen anual, y la coherencia entre ambos es lo primero que revisa el sistema de la AEAT. La suma de los cuatro 303 debe cuadrar con el resumen anual de IVA (390); la de los cuatro 111, con el 190; y la del 115, con el 180. Un descuadre, por pequeño que sea, activa un requerimiento automático.
El error más común no es de cálculo, sino de imputación temporal: lo que fija el trimestre es la fecha de emisión de la factura, no la de cobro. Registrar en enero una factura emitida en diciembre descuadra dos ejercicios a la vez.
Las dudas que más llegan a la asesoría
Sin actividad este trimestre, ¿hay que presentar?
Sí. Mientras la sociedad esté dada de alta, presenta el 303 aunque sea sin actividad. No hacerlo es un incumplimiento sancionable, no un ahorro.
Me he equivocado en un modelo ya presentado
Desde 2024 la corrección se canaliza por la autoliquidación rectificativa, que sustituye a la antigua complementaria y a la solicitud de rectificación en un único procedimiento, tanto si el error jugaba a favor como en contra.
¿Deduzco el IVA de cualquier gasto de la empresa?
Solo el de gastos afectos a la actividad y con factura completa. En gastos de uso mixto —vehículos, suministros, telefonía— la deducción del cien por cien sin poder acreditar la afectación es uno de los puntos que más se revisa.
¿Cuánto cuesta presentar fuera de plazo?
Si se regulariza sin requerimiento previo, el recargo del artículo 27 de la Ley General Tributaria es del 1% más un 1% por cada mes completo de retraso, con un máximo del 12%; superados los doce meses, 15% más intereses de demora (4,0625% en 2026). Si media requerimiento, se entra en el régimen sancionador.
En el radar: Verifactu
El Real Decreto-ley 15/2025, de 2 de diciembre, amplió los plazos de adaptación de los sistemas de facturación. Las entidades que presentan el Impuesto sobre Sociedades deberán tener sus sistemas adaptados antes del 1 de enero de 2027; el resto de obligados, antes del 1 de julio de 2027. En 2026 aún no es exigible, pero condiciona ya la elección de software. Lo desarrollamos en ¿Está su empresa preparada para Verifactu?
Calendario trimestral 2026 de un vistazo
| Trimestre | Plazo (111/115/303/349) | Pago fraccionado IS (202) |
| 1T | 1–20 de abril | 1–20 de abril |
| 2T | 1–20 de julio | — |
| 3T | 1–20 de octubre | 1–20 de octubre |
| 4T | 1–20 de enero (2027) | 1–20 de diciembre |
La domiciliación cierra unos días antes del vencimiento y, si el último día cae en inhábil, se traslada al siguiente hábil. El detalle, en nuestro calendario fiscal 2026 para Asturias.
Fuentes oficiales
Calendario del contribuyente 2026 — AEAT
Sistemas Informáticos de Facturación (SIF) y Verifactu — AEAT
Ley 58/2003, General Tributaria — art. 27 (recargos) — BOE
Este artículo tiene carácter informativo y no sustituye el asesoramiento personalizado. La obligación concreta de cada empresa depende de su actividad, su forma jurídica y sus operaciones.