El modelo 131 es el pago fraccionado trimestral del IRPF para los autónomos en estimación objetiva —los conocidos módulos—. A diferencia del modelo 130, aquí no se paga por el beneficio real del trimestre, sino por unos parámetros fijos asignados a la actividad. En Grupo Fidelitas, su asesoría fiscal en Oviedo y Asturias, le explicamos quién lo presenta y cómo funciona.
| EN RESUMENLo presentan los autónomos en estimación objetiva (módulos): comercio minorista, hostelería, transporte, talleres y demás actividades incluidas en la orden anual de módulos.El pago no depende de los ingresos reales del trimestre, sino de parámetros fijos (personal, superficie, potencia contratada).Plazos 2026: 1T hasta el 20 de abril, 2T hasta el 20 de julio, 3T hasta el 20 de octubre, 4T hasta el 30 de enero de 2027. |
¿Qué es el modelo 131?
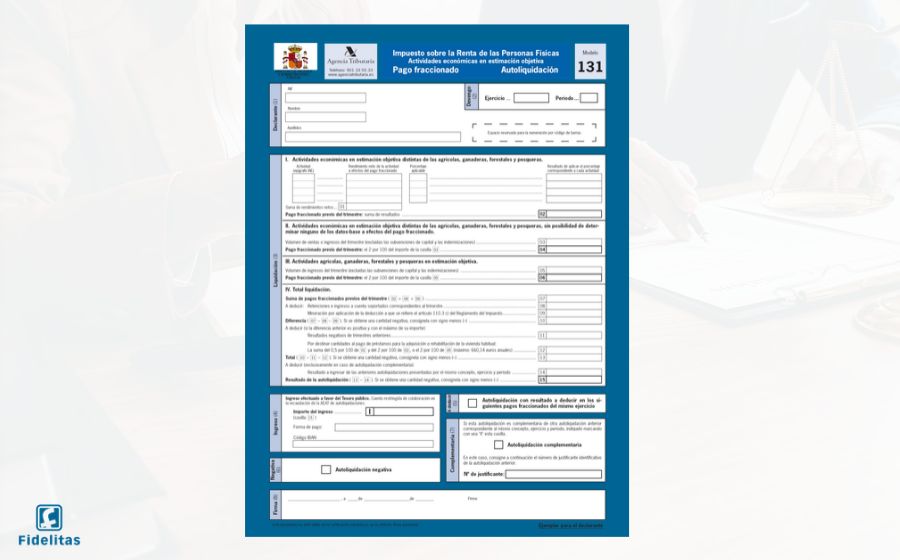
Es la autoliquidación trimestral del pago fraccionado del IRPF para empresarios y profesionales que determinan su rendimiento por el método de estimación objetiva. Su lógica es la simplificación: en lugar de calcular ingresos y gastos reales, Hacienda estima el rendimiento en función de la estructura del negocio. Esos pagos se descuentan después en la declaración anual de la Renta.
Modelo 131 o modelo 130: cuál le corresponde
La diferencia está en el régimen de tributación. Si determina su rendimiento por el beneficio real —ingresos menos gastos—, está en estimación directa y presenta el modelo 130. Si tributa por módulos, le corresponde el 131. No son intercambiables: cada autónomo presenta el que se ajusta a su régimen.
¿Quién está obligado a presentarlo?
- Autónomos con una actividad incluida en la orden anual de módulos (comercio, hostelería, transporte, determinados talleres y servicios), que no hayan renunciado al régimen ni hayan sido excluidos por superar sus límites.
- Socios de comunidades de bienes y sociedades civiles que tributen en módulos, cada uno por su porcentaje de participación.
La renuncia al régimen de módulos se comunica con el modelo 036/037 en diciembre del año anterior, tiene efectos por un mínimo de tres años y obliga a pasar a estimación directa, presentando entonces el modelo 130.
Cómo se calcula
El importe no se obtiene de los ingresos reales, sino aplicando un porcentaje sobre el rendimiento neto que resulta de los módulos de la actividad —número de personas empleadas (incluido el titular), superficie del local, potencia eléctrica contratada, entre otros—. El porcentaje del pago fraccionado depende del número de personas asalariadas. Al basarse en parámetros fijos, el importe es estable a lo largo del año, salvo variación en los propios módulos.
Plazos de presentación
El modelo 131 se presenta en los veinte primeros días naturales de abril, julio y octubre, y hasta el 30 de enero el cuarto trimestre. Si domicilia el pago, el plazo de presentación se adelanta cinco días (hasta el 15 en los tres primeros trimestres y hasta el 25 de enero en el cuarto). Si el último día cae en festivo o fin de semana, se traslada al siguiente día hábil.
Aunque salga cero, se presenta
Al igual que el 130, el modelo 131 debe presentarse en cada trimestre mientras se mantenga la obligación, incluso si el resultado es cero. No presentarlo es un incumplimiento sancionable.
Consecuencias de presentar fuera de plazo
La presentación extemporánea sin requerimiento previo genera el recargo del artículo 27 de la Ley General Tributaria: 1 % más un 1 % por cada mes completo de retraso, hasta un máximo del 12 %; superados los doce meses, 15 % más intereses de demora (4,0625 % en 2026).
Fuentes oficiales
Reglamento del IRPF, RD 439/2007 (BOE)
Calendario del contribuyente 2026 — AEAT
Contenido relacionado
Modelo 130 IRPF: qué es y quién y cómo debe presentarlo
Modelo 303 IVA: qué es, quién y cómo debe presentarse
Este artículo tiene carácter informativo y no sustituye el asesoramiento personalizado. La obligación concreta y el cálculo dependen de la actividad y de los módulos aplicables.