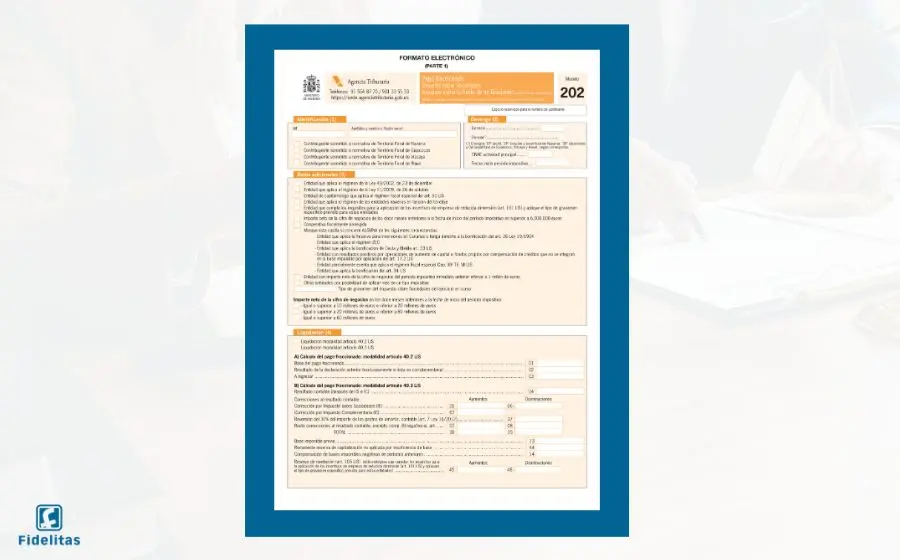
El modelo 202 es el anticipo a cuenta del Impuesto sobre Sociedades. En lugar de liquidar todo el impuesto en julio del año siguiente, la sociedad ingresa tres pagos durante el propio ejercicio. La decisión que más pesa no es cuándo se paga, sino qué modalidad de cálculo se elige. En Grupo Fidelitas, su asesoría fiscal en Oviedo y Asturias, se lo explicamos.
| EN RESUMEN Se presenta tres veces al año: del 1 al 20 de abril, octubre y diciembre. No sigue el ritmo del resto de trimestrales.Lo presenta la sociedad cuya cuota del último Impuesto sobre Sociedades fue positiva, y obligatoriamente —en modalidad de base— quien supera los 6 millones de euros de cifra de negocios.Dos modalidades de cálculo: cuota (18 %) y base (17 %). La elección de la del artículo 40.3 es vinculante para todo el ejercicio. |
¿Qué es el modelo 202?
Es la autoliquidación del pago fraccionado a cuenta del Impuesto sobre Sociedades, regulada en el artículo 40 de la Ley 27/2014, del Impuesto sobre Sociedades. Funciona igual que las retenciones para el IRPF: la sociedad adelanta parte de su cuota anual en tres momentos del ejercicio y, al cierre, regulariza la diferencia en el modelo 200.
¿Quién está obligado a presentarlo?
- Con carácter general, las sociedades cuya cuota del último Impuesto sobre Sociedades presentado resultara positiva. Una entidad en pérdidas queda, por lo general, fuera de la obligación de ingresar ese ejercicio.
- En todo caso, y con la modalidad de base obligatoria, las entidades con cifra de negocios superior a 6 millones de euros en los doce meses anteriores, con independencia de que hayan tenido beneficios.
- Las entidades acogidas al régimen de consolidación fiscal presentan el modelo 222 en lugar del 202.
Las dos modalidades de cálculo
Aquí está la decisión con impacto financiero real. La sociedad calcula el pago fraccionado por una de estas dos vías:
| Modalidad | Cómo se calcula |
| Cuota (art. 40.2) | 18 % de la cuota íntegra del último modelo 200 presentado con resultado positivo. Sencilla y previsible: tres pagos estables. |
| Base (art. 40.3) | Porcentaje (habitualmente el 17 %) sobre la base imponible del periodo corrido del ejercicio en curso. Se ajusta al resultado real, pero exige un seguimiento continuo. |
La modalidad de base es obligatoria para quien supera los 6 millones de cifra de negocios; para el resto es opcional, pero una vez elegida vincula durante todo el ejercicio y debe comunicarse mediante declaración censal en febrero. La modalidad de base interesa, sobre todo, a empresas cuyo beneficio ha caído respecto al año anterior: evita adelantar sobre resultados que ya no existen.
Plazos de presentación
El modelo 202 se presenta en los veinte primeros días naturales de abril, octubre y diciembre. Si opta por domiciliar el pago, el plazo de presentación se adelanta al día 15 de cada uno de esos meses, aunque el cargo se efectúe el 20. Si el último día cae en festivo o fin de semana, el plazo se traslada al siguiente día hábil.
¿Y si el resultado es cero o negativo?
En la modalidad de cuota (art. 40.2), no procede presentar el modelo cuando no resulta cantidad a ingresar. En la modalidad de base (art. 40.3), en cambio, la presentación es obligatoria aunque el resultado sea cero. Conviene tener clara la modalidad en la que se está antes de descartar la presentación de un periodo.
Consecuencias de presentar fuera de plazo
La presentación extemporánea sin requerimiento previo genera el recargo del artículo 27 de la Ley General Tributaria: 1 % más un 1 % por cada mes completo de retraso, hasta un máximo del 12 %; superados los doce meses, 15 % más intereses de demora (4,0625 % en 2026).
Fuentes oficiales
Ley 27/2014, del Impuesto sobre Sociedades — art. 40 (BOE)
Pagos fraccionados del Impuesto sobre Sociedades — AEAT
Calendario del contribuyente 2026 — AEAT
Contenido relacionado
Modelo 200: Impuesto sobre Sociedades, qué, quién y cómo presentarlo
Impuestos trimestrales de una empresa: qué presenta una sociedad cada tres meses
Este artículo tiene carácter informativo y no sustituye el asesoramiento personalizado. La modalidad y la obligación concretas dependen de las circunstancias de cada entidad.